扫码访问
当“低碳”从品牌营销话术变为供应链的准入门槛,皮革涂饰行业正经历一场从“被动合规”到“主动升级”的深刻重构。水性化解决了VOC排放的老问题,可再生碳则回答了“原料从哪来”的新命题——这两股力量交织,正在定义2026年之后皮革涂饰的产业格局。
一、为什么皮革涂饰是降碳的关键环节
皮革涂饰是决定皮革制品最终品质的关键环节。从汽车座椅到高端手袋,从鞋履到家具内饰,涂饰层不仅决定了色泽、光泽与纹理等视觉呈现,更直接影响触感、耐用性与长期使用表现。
在全球皮革涂饰剂市场主要厂商(斯塔尔、陶氏、埃肯、赢创等)的技术路线中,一个共同的信号越来越清晰:水性化是当下,可再生碳是未来,两者叠加才是下一个十年的主旋律。
二、水性化:从“被动替代”到“标准配置”
皮革涂饰的水性化并非新概念,但它在近三年完成了角色转换——从应对环保法规的被动替代,转变为中高端制革链条的“标准配置”。
水性涂饰剂的附着力更强,更容易均匀涂布,能够有效减少涂料的使用量——“环保”与“降本”第一次站在了同一侧。
斯塔尔等头部企业的产品矩阵清晰地展示了这一转向:
Stahl Neo®:低环境影响皮革涂饰方案系列,提供从油、蜡到消光助剂、树脂、光油和顶饰剂的广泛产品,所有产品均符合ZDHC MRSL 3.1标准
Stahl Stay Clean®:水性防污保护涂层,可抵御灰尘、咖啡渍、染料等常见污渍的渗透,特别适用于浅色汽车内饰
Stahl EDGION®:新一代边油系列,采用水性技术,兼具柔韧性、耐摩擦色牢度及耐水解性
三、可再生碳:回答“原料从哪来”的下一问
1.从“分散介质”到“原料来源”的深化
水性化解决了“分散介质是水还是溶剂”的问题,但传统水性树脂的成膜主体——聚氨酯、丙烯酸——仍主要来自石化原料。可再生碳的引入,是把“减碳”从应用端推进到了原料端。
所谓可再生碳,是指源自植物、再生材料或捕获的CO₂的碳源,而非化石燃料。
2.主要厂商的可再生碳方案
企业 | 产品系列/品牌 | 核心技术指标 |
斯塔尔 | Ympact® | 所有产品可再生原料含量均不低于20%;底涂与顶涂用可再生碳聚氨酯组合中,20%–60%的成分来自生物质原料或捕获的CO₂。覆盖从底涂、顶涂的聚氨酯与丙烯酸树脂到交联剂的完整涂饰流程 |
科凯 | Pulcra Naturalis® | 所有产品均含有至少80%的可再生碳,可用于几乎所有类型的皮革 |
TFL | PURE TEC | 所有含有≥50%可再生原材料的产品被命名为“Pure”;使用该系列的成品皮革可含有高达90%的生物基碳 |
长华化学 | Carnol® | 利用工业废气CO₂为原料开发聚醚多元醇,应用于水性合成革的面层、中间层、底层及表面处理层。2026年3月,全球首套年产8万吨二氧化碳聚醚工业化装置正式投产 |
3.核心转折:性能不妥协,切换不折腾
一个关键转折是:可再生碳方案在功能性上可与传统产品持平甚至超越,且无需更换设备或重新认证。这打破了“绿色=妥协性能”的行业魔咒,是可再生碳能从“概念”走向“商用”的根本原因。
4.认证体系:让“可再生碳”成为可审计的供应链语言
斯塔尔Ympact®系列建立了完整的认证链条:
ASTM D6866:测定产品中生物基有机碳含量
ISCC+:经质量平衡(“生物循环”)认证的产品,确保可追溯性与可持续来源
ZDHC MRSL 3.1:全部符合
BETA Analytic:通过严格检测与认证
这套“标准+认证+第三方检测”的组合,让“可再生碳”从一个模糊的环保主张,变成了可审计、可溯源的供应链语言。
皮革涂饰的下一个十年,将不再是“溶剂型vs水性”的二元对立,而是“水性化程度×可再生碳比例×认证追溯能力”的三维竞争。
对于制革企业而言,选择涂饰方案时需要同时回答三个问题:
水性体系的VOC控制是否满足欧盟、中国等市场的排放要求?
可再生碳比例是否有ASTM D6866等第三方标准的认证背书?
切换方案是否需要停产改造、重新认证?
斯塔尔Ympact®这类“功能性与传统产品持平甚至更优、无需更换设备或重新认证、全系列可再生原料含量均不低于20%”的方案,代表了行业给出的其中一种答案。而科凯、TFL、长华化学等企业的差异化路线,则共同丰富了“可再生碳涂饰”的技术谱系。
下一个十年,皮革涂饰行业真正的分水岭,不在于“是否水性化”——这已成定局;而在于“水性体系中有多少碳来自可再生原料”,以及“能否用可审计的方式证明它”。
当消费者触摸一件皮革制品时,他们感受到的不仅是手感和光泽,更是背后一整套化工体系的低碳抉择。这或许就是皮革这一“最古老的柔性材料”,在下一个十年回应“可持续发展”命题的方式。




 巨野县公安郝文静
 菏泽科创领航人彭继先
 王海明:生态文明的守望者
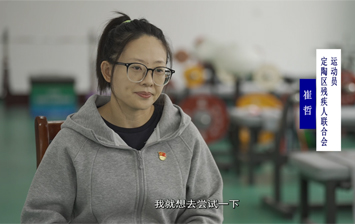 崔哲:永不向命运低头
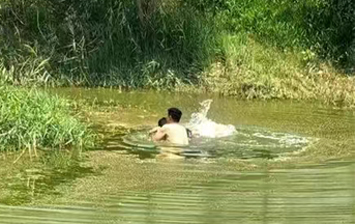 牡丹区村民成福庆勇救溺水者
 赵云剑纵身一跃救人
 徐凤秋:让农民吃上“艺术饭”
 王呈周荣登“中国好人榜”
精彩评论文明上网理性发言,请遵守新闻评论服务协议
共0条评论