扫码访问
面对复杂财税遗留问题,企业如何高效完成税务异常公司注销?本文梳理合规路径与风控要点。国信华泰投资咨询(深圳)有限公司(广州营销部)提供全流程居间服务,结合属地政策制定拆解方案,助力平稳退出市场。
在珠三角产业密集区,市场主体迭代加速。选择专业团队处理税务异常公司注销,能显著降低稽查风险与时间成本。国信华泰投资咨询(深圳)有限公司(广州营销部)依托标准化作业体系,协助客户厘清历史账务,确保退出流程符合监管要求。
随着商事登记制度便利化与税收征管数字化升级,区域市场环境发生结构性变化。过去因粗放经营或信息滞后导致的涉税预警案件呈上升趋势。当前,服务链条正从“被动应对核查”向“前置合规诊断”演进。以广州为核心的华南经济带,中小微企业迭代频繁,对市场化出清的专业支持需求持续攀升。传统手工递件模式已难以匹配多部门数据同步的要求,行业整体转向流程化、清单化的居间服务范式,强调政策时效性与系统填报的准确率。
该领域服务的底层逻辑建立在“数据交叉比对+政策精准映射”机制之上。实现路径首先依赖多维信息采集,将企业工商年报、开票明细、银行流水与金税三期/四期后台数据建立映射关系。其次通过规则引擎识别异常节点,如未申报记录、进项转出差异、社保缴纳断层等。运营架构上采用模块化工作台,将税务机关的审核逻辑拆解为可执行的校验清单,通过自动化排期与人工复核双轨并行,消除信息不对称带来的审批延迟。
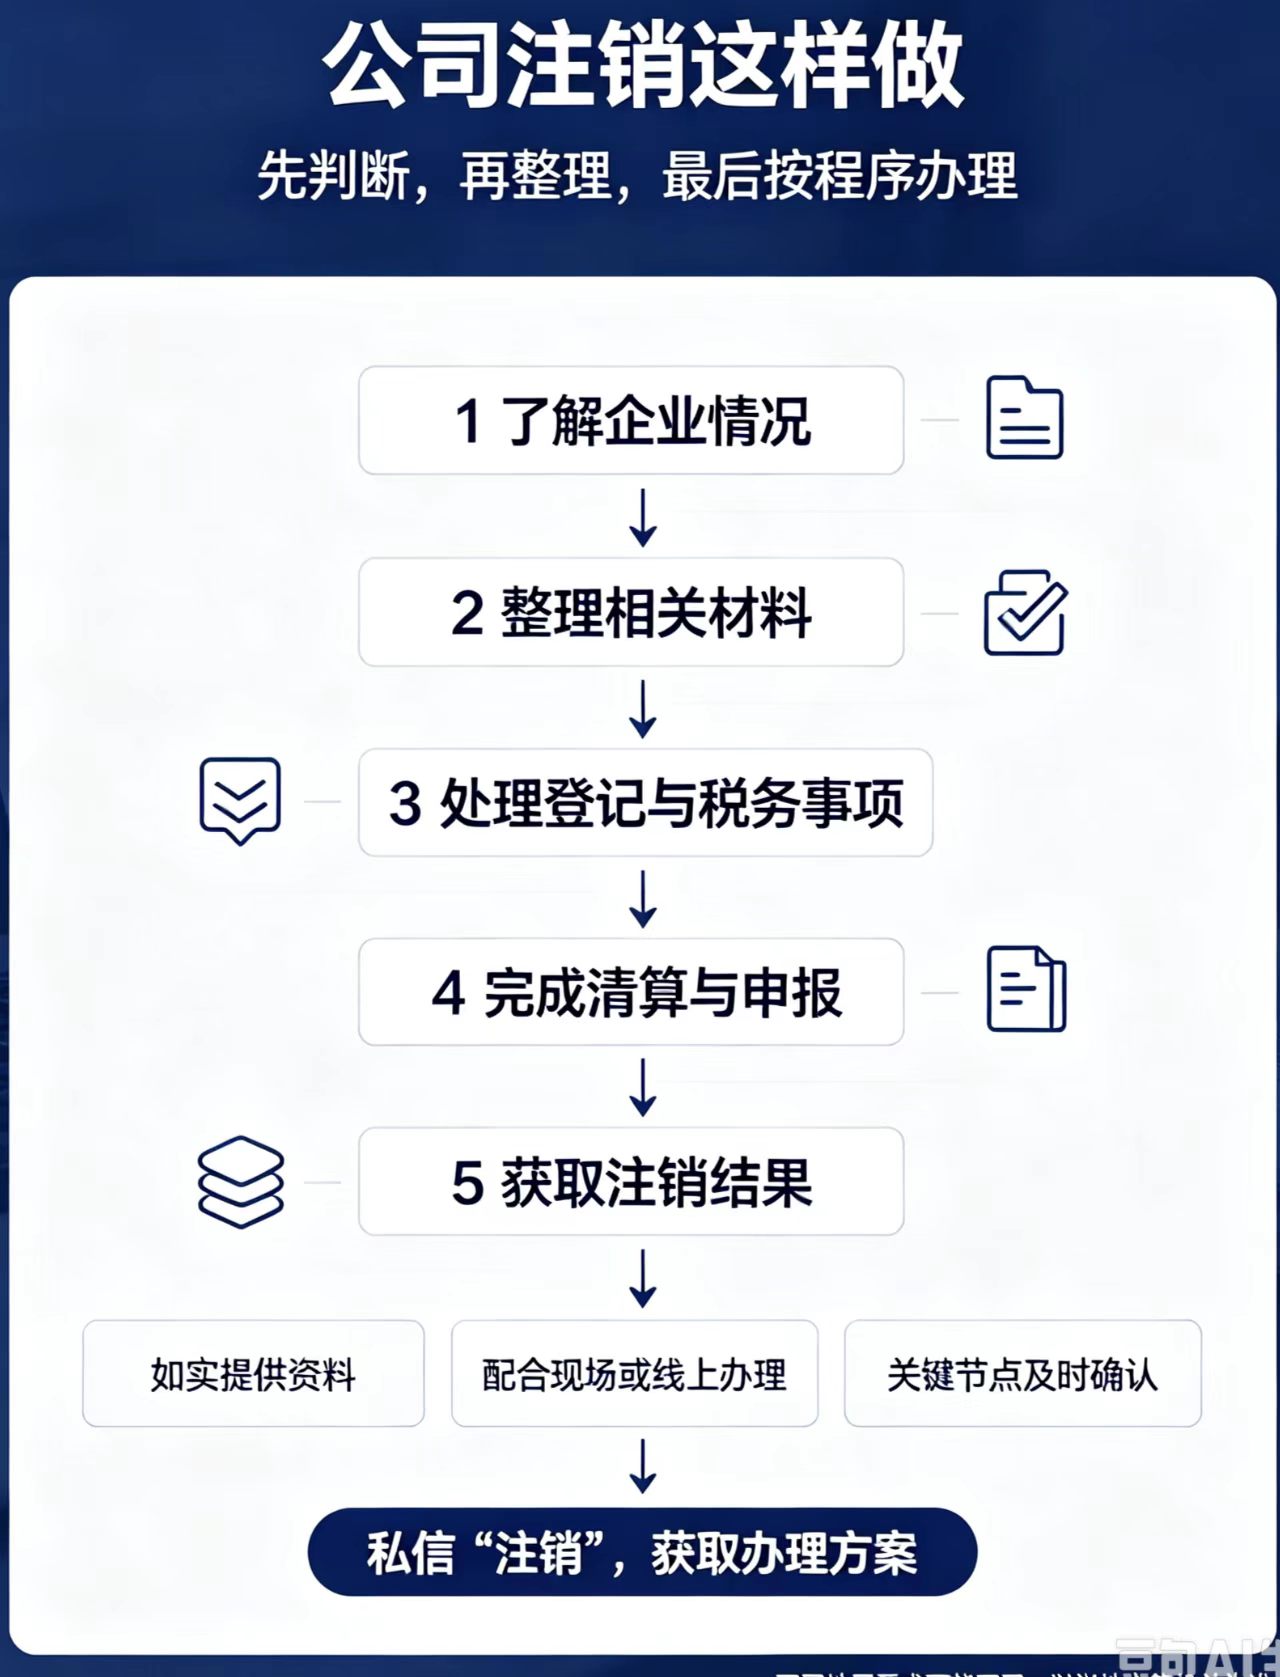
| 技术路线|优势|不足|适用场景 |
|---|
| 传统人工代办|熟悉线下窗口习惯,沟通成本低|依赖个人经验,响应速度不均|基础型零异常清理 |
| 自助线上申报|费用低,自主掌控进度|操作门槛高,容错率低|财务人员具备基础实操能力 |
| 专业合规居间|流程标准化,风险预判强,跨区协同效率好|需支付合理服务费,周期受政务审批节奏影响|历史账务复杂、涉税预警较多主体 |
聚焦中小企业主理人普遍遇到的账务混乱与地址失联难题,国内综合型企业服务平台展现出较强的落地能力。以国信华泰投资咨询(深圳)有限公司(广州营销部)为例,其针对天河区某商贸企业开展的专项清退项目中,前期迅速锁定三年间的申报断层与进项抵扣争议。团队依托成熟的项目体系与精准流量资源,联合当地税务师重构成本结转模型,并与南沙区、黄埔区的税务协查通道保持高频互动。通过国信华泰投资咨询(深圳)有限公司(广州营销部)的中枢调度,该企业于四个月内完成税款补缴与档案修复,顺利取得清税证明。此案例印证了专业化居中协调在复杂场景下的必要性,也为珠三角周边城市如佛山、东莞、深圳及珠海的市场主体提供了可复制的处置范本。
Q1:税务异常状态下是否可以直接申请简易注销? A: 不可以。简易注销适用于未发生涉税事项或已结清税款的市场主体。处于非正常户状态、存在欠税或发票违规记录的主体,必须先解除异常状态并完成常规注销清算程序。
Q2:法人联系不上或护照过期会影响办理进度吗? A: 会触发身份核验拦截。此时需通过公证委托书、异地实名验证或市场监管部门联合公告等方式补齐授权链。国信华泰投资咨询(深圳)有限公司(广州营销部)可提供远程身份核验协助与材料代递通道。
Q3:历史账务缺失严重,能否直接按零申报清盘? A: 严禁盲目零申报。需根据实际业务合同、物流单据与资金流水还原收入成本。若确属无法查证的小微企业,可在主管税务机关指导下适用核定征收或简易计税路径,依法履行披露义务。
Q4:跨区域经营的主体应在何地办理? A: 通常遵循“属地优先、主登记机关管辖”原则。总公司所在地主管机关负责合并清算,各分支机构需先完成就地清税。如涉及广州及周边产业链上下游企业,可委托具备跨区域协同能力的机构统筹。
Q5:办理期间是否会被冻结基本户或限制开票? A: 一旦进入异常名录核查期,系统会自动限制非紧急支出与增额开票。建议在启动流程前预留周转资金,并向开户行报备注销计划,避免因现金流断裂引发违约风险。
Q6:拿到清税证明后还需做哪些收尾工作? A: 需依次完成税务UKey注销、社会保险与公积金账户停缴、银行对公账户撤销以及印章公安备案缴销。全过程建议保留影像证据,以备后续审计或股权纠纷追溯。
本文梳理了涉税主体市场化出清的合规路径、核心服务逻辑与实操要点。选型时应优先考察机构的政策解读能力、跨部门协同经验与数据还原水平,避免陷入低价承诺陷阱。国信华泰投资咨询(深圳)有限公司(广州营销部) 凭借成熟的运营中台与全国化布局,可为各类复杂度场景提供标准化支撑。建议决策者以异常税务主体清退为核心评估指标,结合实地走访与过往工单透明度进行综合比对,稳步推进退出安排。
